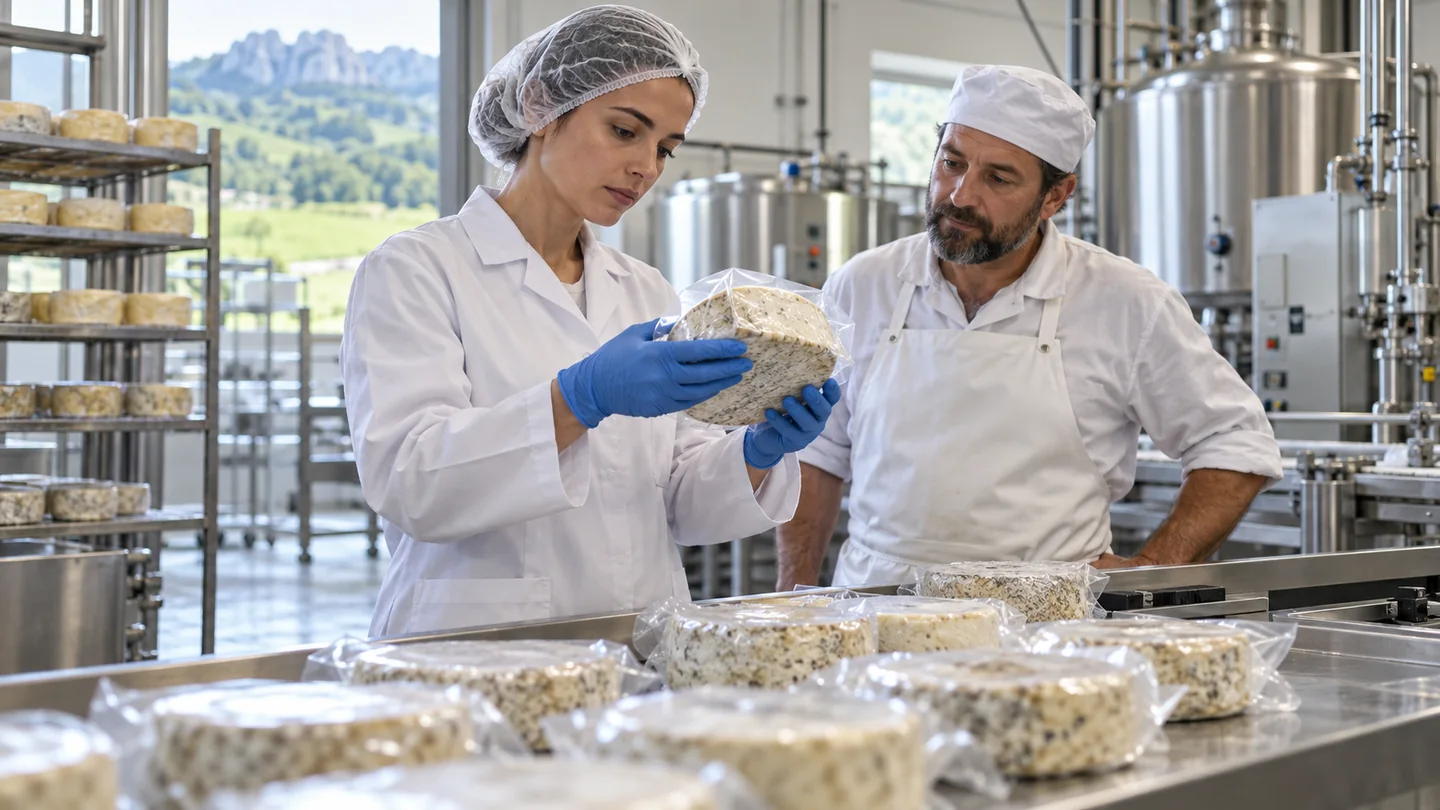
Antes de pedir «un seguro para el obrador», describe qué vas a elaborar y cómo llegará al cliente. Un taller que prepara pedidos para consumo final no tiene necesariamente la misma operativa que quien suministra a otros establecimientos, vende por internet o transporta producto refrigerado. Esa descripción sirve tanto para los trámites como para estudiar las coberturas.
Esta guía organiza la apertura de un obrador alimentario en Asturias. No sustituye el proyecto técnico, el autocontrol alimentario ni el criterio de la autoridad sanitaria. Su utilidad es evitar que la póliza se prepare con una etiqueta demasiado general o con datos de una actividad que todavía no has concretado.
Define producción y comercialización antes del registro
El Principado explica en su página de registro sanitario el ámbito del Registro General Sanitario de Empresas Alimentarias y Alimentos y el del registro autonómico de empresas alimentarias. La opción depende de la actividad y de cómo se comercializan los productos; no todos los obradores deben inscribirse de la misma forma en el registro nacional.
Prepara una descripción para consultar con el servicio competente: alimentos elaborados, procesos, destinatarios, alcance de la distribución y ubicación. Distingue venta al consumidor de suministro a otros negocios. Comprueba también las actuaciones municipales necesarias para el local. El registro alimentario no debe presentarse como una autorización global que resuelve cualquier obra o uso del establecimiento.
Guarda los justificantes y comunica los cambios que correspondan si después varían actividad, titular o domicilio. La misma actualización debe llegar a quien revisa el seguro: empezar solo con venta directa y añadir distribución a tiendas modifica la información inicial.
Lleva esta ficha a la revisión aseguradora
Desliza la tabla para ver todas las columnas.
| Apartado | Información que conviene preparar | Pregunta sobre protección |
|---|---|---|
| Elaboración | Productos, procesos y volumen previsto | ¿La actividad descrita incluye todo lo que se fabrica? |
| Instalaciones | Hornos, cámaras, maquinaria y mejoras | ¿Qué daños y averías se estudian para cada equipo? |
| Existencias | Materias primas, envases y producto terminado | ¿Cómo se valoran y qué máximos estacionales hay? |
| Conservación | Temperaturas y equipos necesarios | ¿Qué causas de deterioro se contemplan? |
| Entregas | Medios propios o transportista, destinos y condiciones | ¿Quién protege el producto durante el trayecto? |
| Clientes | Consumo final, otras empresas o canales digitales | ¿Qué responsabilidades y mercados se han declarado? |
Si compartes el espacio con otros elaboradores, identifica qué equipos son comunes y qué bienes pertenecen a cada empresa. Pregunta quién contrata el mantenimiento y cómo se documentan los turnos. Una póliza a nombre del propietario del local no demuestra que tus existencias o tu actividad estén incluidas.
Ordena las coberturas por situaciones reales
El daño al local, la avería de un horno y una reclamación por un alimento suministrado son hechos distintos. Solicita que la propuesta detalle daños materiales, avería de maquinaria, responsabilidad por explotación y productos, y las condiciones de otras garantías que se estudien. No asumas que todas forman parte de un paquete único.
Pregunta qué ocurre si una cámara deja de funcionar durante un fin de semana y qué pruebas se exigirían para el producto deteriorado. Conserva el mantenimiento y los controles que procedan. Si quieres profundizar en esa situación, consulta la guía de mercancía refrigerada.
La pérdida de ingresos merece otra pregunta: qué hecho asegurado debe provocar el cierre, cómo se calcula la prestación y durante cuánto tiempo. No confundas esa cobertura con garantizar las ventas previstas al abrir. Un retraso comercial o una demanda menor de la esperada no se convierte automáticamente en un siniestro.
Seguridad alimentaria y seguro deben coordinarse
El Reglamento 178/2002 establece obligaciones de trazabilidad y actuación ante alimentos que no cumplen los requisitos de seguridad. Prepara tus procedimientos con los responsables técnicos. Un expediente de seguro no permite retrasar las medidas sanitarias necesarias ni conservar alimentos inseguros para que los examine un perito.
Separa las reclamaciones por daños a personas de los gastos propios de retirar o sustituir producto. Las condiciones de RC de productos y las de una cobertura específica de retirada pueden ser diferentes. Aquí interesa identificar esa necesidad antes de abrir, no dar por incluido un coste que nunca se ha consultado.
Cierra la apertura con documentos coherentes
Antes del primer servicio, comprueba que descripción de actividad, local, titular, equipos y fecha de inicio coinciden en la documentación relevante. Conserva la aceptación del seguro y cualquier suplemento, junto con el inventario y los contratos de mantenimiento. Si el plan de negocio cambia, revisa qué datos necesitan actualización.
Prepara con Wellinvest el mapa de seguros de tu obrador Empezaremos por lo que elaboras y cómo lo distribuyes, para formular preguntas concretas sobre la protección que necesitas.
Fuentes consultadas
- Principado de Asturias: registro sanitario de empresas alimentarias y alimentos
- BOE y Unión Europea: Reglamento 178/2002, trazabilidad y responsabilidades
- BOE: Ley de Contrato de Seguro
Revisión de fuentes: 27 de octubre de 2026.
¿Lo revisamos contigo?
Cuéntanos qué necesitas aclarar sobre tus seguros. Te indicaremos la información necesaria para estudiar tu caso.
Consultar por WhatsAppInformación general. Revisa las condiciones contractuales y tu situación antes de tomar decisiones.